

 Trang chủ
Rất nhiều người đi làm công ăn lương nộp thừa thuế mà không biết. Lý do nằm ở cách khấu trừ: công ty trừ thuế theo thu nhập từng tháng, trong khi nghĩa vụ thuế thật sự lại được xác định trên thu nhập của cả năm. Hai cách tính này lệch nhau bất cứ khi nào thu nhập của bạn không đều, và phần lệch đó chính là tiền có thể lấy lại.
Công cụ bên dưới cho bạn biết trước con số: nhập tổng thu nhập năm, tiền bảo hiểm đã đóng, số người phụ thuộc và số thuế đã bị khấu trừ, kết quả sẽ cho thấy bạn được hoàn bao nhiêu hoặc còn phải nộp thêm.
Vì sao lại phát sinh tiền hoàn thuế
Hãy hình dung một người có lương 20 triệu đồng mỗi tháng trong sáu tháng đầu năm, sau đó nghỉ việc và không có thu nhập trong sáu tháng cuối. Mỗi tháng đi làm, công ty vẫn khấu trừ thuế như thể mức thu nhập đó kéo dài cả năm.
Nhưng khi quyết toán, tổng thu nhập cả năm chỉ là 120 triệu, trong khi riêng giảm trừ bản thân cho mười hai tháng đã là 186 triệu đồng. Người này thực tế không phải nộp đồng thuế nào, và toàn bộ số đã bị khấu trừ sẽ được hoàn lại.
Những tình huống tạo ra tiền hoàn thuế thường gặp nhất gồm: nghỉ việc giữa năm, đổi việc có khoảng trống, nhận thưởng lớn dồn vào một tháng, đăng ký người phụ thuộc muộn, hoặc có thu nhập vãng lai bị khấu trừ 10% nhưng cả năm chưa đến ngưỡng chịu thuế.
| Tình huống | Vì sao nộp thừa |
|---|---|
| Nghỉ việc giữa năm | Đã bị khấu trừ theo mức tháng, nhưng cả năm không đạt ngưỡng chịu thuế |
| Thưởng dồn vào một tháng | Tháng đó bị đẩy lên bậc thuế cao, tính lại theo năm thì thấp hơn |
| Đăng ký người phụ thuộc muộn | Những tháng trước khi đăng ký chưa được giảm trừ, khi quyết toán được tính đủ |
| Thu nhập vãng lai bị khấu trừ 10% | Khấu trừ cố định bất kể tổng thu nhập năm cao hay thấp |
Ai được hoàn và ai phải nộp thêm
Hoàn thuế không phải một chế độ ưu đãi mà chỉ là việc trả lại phần chênh lệch. Sau khi tính lại theo năm, nếu số thuế phải nộp nhỏ hơn số đã bị khấu trừ thì phần dôi ra được hoàn, ngược lại thì bạn nộp bổ sung.
Điều kiện để được hoàn là bạn phải có mã số thuế và phải thực hiện quyết toán. Cơ quan thuế không tự động chuyển tiền về cho ai cả, dù dữ liệu khấu trừ họ đã có. Không làm quyết toán thì khoản nộp thừa cứ nằm im trên hệ thống.
Một hiểu nhầm phổ biến là chỉ người thu nhập cao mới cần quan tâm. Thực tế ngược lại, người có thu nhập trung bình và không ổn định mới là nhóm hay nộp thừa nhất.
Hồ sơ cần chuẩn bị
Giấy tờ cốt lõi là chứng từ khấu trừ thuế do từng nơi trả thu nhập cấp. Nếu trong năm bạn làm ở ba công ty thì cần đủ ba chứng từ, thiếu một cái là số liệu đã sai.
Ngoài ra cần thông tin người phụ thuộc đã đăng ký kèm mã số thuế của họ, số liệu bảo hiểm bắt buộc đã đóng, và số tài khoản ngân hàng chính chủ để nhận tiền. Bạn có thể dùng mẫu Excel tổng hợp thu nhập để gom số liệu trước khi điền tờ khai.
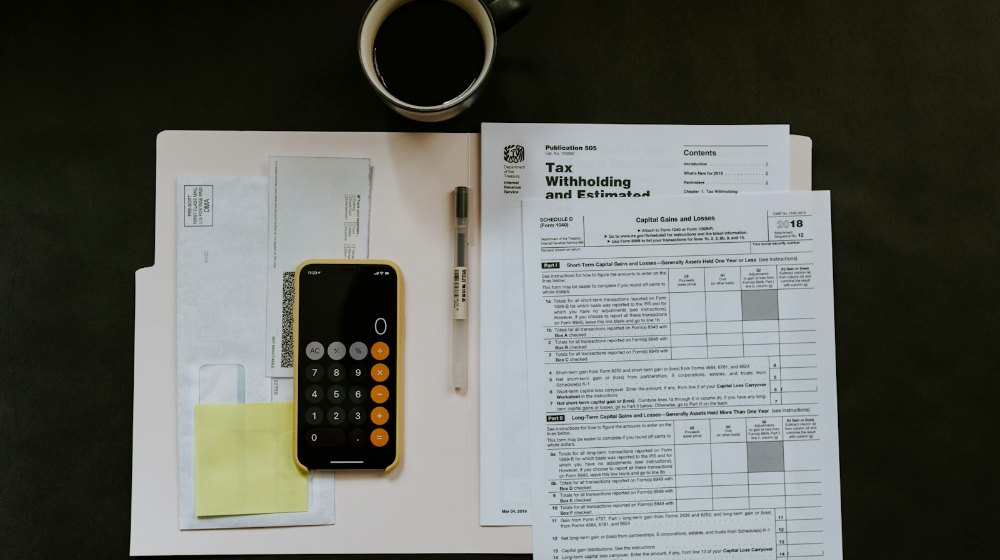
Tờ khai sử dụng là mẫu 02/QTT-TNCN, kèm phụ lục 02-1/BK-QTT-TNCN nếu có người phụ thuộc. Hồ sơ nộp qua cổng thuế điện tử hoặc ứng dụng eTax Mobile, không cần đến trực tiếp cơ quan thuế.
Thời hạn và thời gian nhận tiền
Hạn nộp hồ sơ quyết toán của cá nhân tự quyết toán là ngày cuối cùng của tháng thứ tư kể từ khi kết thúc năm dương lịch. Riêng trường hợp chỉ có nhu cầu hoàn thuế mà không phát sinh nộp thêm, việc nộp muộn hơn hạn này không bị phạt chậm nộp.
| Mốc | Thời hạn |
|---|---|
| Hạn nộp hồ sơ quyết toán | Ngày cuối cùng của tháng thứ 4 sau khi kết thúc năm |
| Thời hạn giải quyết hồ sơ hoàn thuế | Thường trong vòng 6 ngày làm việc với hồ sơ thuộc diện hoàn trước, 40 ngày với hồ sơ kiểm tra trước |
| Thời hiệu đề nghị hoàn | Trong vòng 10 năm kể từ khi phát sinh số nộp thừa |
Chi tiết này ít người biết: khoản nộp thừa của những năm trước vẫn còn giá trị đề nghị hoàn trong mười năm. Nếu ba năm trước bạn nghỉ việc giữa chừng và chưa từng quyết toán, số tiền đó nhiều khả năng vẫn đang chờ.
Những lỗi khiến hồ sơ bị trả lại
Lỗi hay gặp nhất là khai thiếu một nơi trả thu nhập. Dữ liệu của cơ quan thuế được tổng hợp từ báo cáo của tất cả các công ty, nên chỉ cần thiếu một nguồn là số liệu lệch và hồ sơ bị trả về.
Lỗi thứ hai là người phụ thuộc đã được người khác kê khai. Hai vợ chồng cùng khai một đứa con là tình huống xảy ra thường xuyên, và hệ thống sẽ phát hiện ngay vì mỗi người phụ thuộc chỉ được tính giảm trừ cho một người nộp thuế.
Lỗi thứ ba là tài khoản ngân hàng không chính chủ hoặc sai thông tin, khiến lệnh chuyển tiền bị treo dù hồ sơ đã được duyệt.
Câu hỏi thường gặp
Không làm quyết toán có bị phạt không?
Nếu bạn thuộc diện được hoàn và không phát sinh nộp thêm thì không bị phạt chậm nộp, chỉ là chưa nhận được tiền. Ngược lại, nếu còn phải nộp thêm mà nộp hồ sơ muộn thì phát sinh tiền chậm nộp, có thể ước tính bằng công cụ tính tiền chậm nộp.
Công ty đã quyết toán thay thì có được hoàn không?
Có. Nếu bạn ủy quyền cho công ty, phần nộp thừa được xử lý ngay trong quá trình quyết toán của công ty và hoàn trả qua công ty.
Làm sao biết mình thuộc diện tự quyết toán hay ủy quyền?
Trả lời bốn câu hỏi trong công cụ kiểm tra nghĩa vụ quyết toán là biết ngay, kèm theo mẫu tờ khai cần dùng.